A avaliação de apartamento na planta é um dos pontos mais delicados da decisão de compra: o imóvel ainda não existe fisicamente, mas o compromisso financeiro é assumido hoje, com base em projeto, memorial descritivo e preço de tabela do estande. Quem busca entender esse tipo de avaliação normalmente quer responder a uma pergunta objetiva — o valor pedido pelo incorporador é justo diante do que se encontra pronto na mesma região? — e não apenas reunir argumentos para fechar negócio.
O texto a seguir trata dessa lacuna. Ele mostra como estimar o valor de mercado de uma unidade que ainda será construída, quais camadas de custo entram na conta além do preço anunciado e por que a comparação direta com usados equivalentes costuma revelar distorções que a tabela de vendas esconde. Também aborda a leitura do Registro de Incorporação, a análise crítica da planta baixa e os fatores que interferem no potencial de revenda antes da entrega das chaves.
Não se trata de prever valorização nem de indicar o melhor lançamento, e sim de oferecer critérios técnicos verificáveis — os mesmos que sustentam um laudo de avaliação de imóveis urbanos — para que a assinatura do contrato ocorra com base em números reconstruídos, e não em expectativa.
O que significa avaliar um apartamento na planta (e por que não é o mesmo que comparar preço de tabela)
A avaliação de apartamento na planta parte de um desconforto concreto: o bem ainda não existe fisicamente, mas o comprador precisa decidir hoje se o preço pedido é justo. Diferente de um imóvel usado, em que é possível vistoriar paredes, instalações e acabamento, a unidade na planta exige que o valor seja reconstruído a partir de projetos, memoriais descritivos, custos de reprodução e dados de mercado da região. O preço de tabela do estande de vendas é apenas a oferta do incorporador — não é, por si só, evidência de valor de mercado.
Uma avaliação técnica de imóvel na planta combina pelo menos três abordagens: o método comparativo direto (com lançamentos e usados equivalentes), o custo de reedição (quanto custaria erguer aquela unidade hoje, considerando terreno, construção e incorporação) e a análise de risco do empreendimento. Ignorar qualquer uma dessas frentes leva a distorções clássicas: comprador que paga prêmio excessivo de lançamento ou que descobre, na entrega, que o custo total superou em 20% a 30% o valor anunciado por causa de correção monetária e taxas que não estavam na conversa inicial.
Há também um componente jurídico e documental que separa a avaliação séria da simples comparação de preços. O projeto as built — aquele que registra o que efetivamente foi construído — só existirá na entrega; antes disso, o comprador avalia promessas formais. Por isso, a checagem do Registro de Incorporação, do memorial descritivo e das certidões do terreno é parte indissociável da avaliação de um apartamento na planta.
Como estimar o valor de mercado do imóvel que ainda não existe
O método mais robusto para avaliar apartamento na planta é o comparativo: encontrar unidades com características semelhantes — metragem, padrão, localização e estágio — e verificar por quanto elas são negociadas. A diferença central é que, no lançamento, os comparáveis são principalmente outros lançamentos e usados recentes da mesma região, nunca apenas o preço pedido pelo próprio incorporador.
Comparáveis na região: metragem, padrão e estágio do bairro
Para montar uma base de comparáveis, o avaliador cruza três variáveis. A primeira é a metragem privativa real, não a área total do anúncio — apartamentos de 65 m² privativos em bairros diferentes podem ter preços por metro quadrado muito distintos. A segunda é o padrão construtivo: um lançamento de alto padrão com fachada em pele de vidro, lazer completo e pé-direito elevado não se compara a um prédio econômico sem elevador, ainda que estejam na mesma rua. A terceira é o estágio do bairro: regiões em consolidação, com infraestrutura prevista mas ainda não entregue, têm faixa de preço diferente de bairros maduros com transporte, escolas e comércio já instalados.
Na prática, uma avaliação consistente reúne comparáveis efetivos, extraídos de transações recentes ou ofertas com fator de elasticidade aplicado. Oferta de estande não é transação fechada: o preço anunciado costuma sofrer descontos na negociação real, dependendo da velocidade de vendas e da fase da obra. Um laudo técnico de avaliação formaliza esse tratamento estatístico, com homogeneização por fatores como andar, face e vagas — algo que a simples consulta a portais imobiliários não entrega.
Preço por m² do lançamento versus preço por m² de usados equivalentes
O teste mais revelador é colocar lado a lado o preço por metro quadrado do lançamento e o de usados equivalentes no mesmo raio, dependendo da densidade urbana. Se o lançamento pede R$ 14.000/m² e usados de 3 a 5 anos, com acabamento semelhante e já entregues, são negociados a R$ 10.500/m², o comprador está diante de um prêmio de lançamento de aproximadamente 33%. Cabe então perguntar se esse prêmio se justifica por diferenciais objetivos — localização irreprodutível, lazer raro na região, eficiência energética — ou se é apenas expectativa especulativa do incorporador.
- Mesmo raio geográfico e mesmo padrão construtivo
- Comparar m² privativo, nunca área total
- Usar transações ou ofertas com desconto de negociação aplicado
- Descontar o custo de oportunidade de esperar a entrega
- Verificar se o usado exige reforma e ajustar o valor
Outro ponto que distorce a comparação é o estado de conservação do usado. Um apartamento de 4 anos com desgastes normais pode demandar reformas para igualar o acabamento de um lançamento — valor que precisa ser somado ao preço do usado antes de comparar com o da planta. Sem esse ajuste, o lançamento parece artificialmente caro ou barato.
Prêmio de lançamento: quanto se paga a mais por comprar antes da entrega
O prêmio de lançamento é a diferença percentual entre o preço da unidade na planta e o valor de mercado estimado para a mesma unidade pronta, na data da entrega. Estimativas de mercado, em condições normais de demanda, situam esse prêmio numa faixa ampla, variando conforme ciclo imobiliário, escassez de terrenos na região e reputação do incorporador. Em mercados retraídos, o prêmio pode desaparecer ou virar desconto.
Imagine uma unidade de 70 m² lançada por R$ 800 mil. Se usados equivalentes na mesma quadra são negociados a R$ 650 mil, o prêmio é de cerca de 23%. A pergunta que a avaliação precisa responder é se o comprador aceita pagar esse valor pela condição de escolher andar, face e pagar parcelado durante a obra. Há casos em que isso faz sentido; há casos em que o usado pronto, com reforma planejada, entrega mais valor por metro quadrado no curto prazo.
O custo real da unidade: o que sai do bolso além do valor anunciado
O preço de tabela é apenas a primeira camada do custo. Entre o sinal e a posse das chaves, incidem correção monetária, juros, tributos, emolumentos e despesas que se somam ao longo da obra e da entrega. Uma avaliação de apartamento na planta que ignore essas camadas produz uma decisão baseada em número irreal.
INCC, juros de obra e correção das parcelas durante a construção
O saldo devedor de um imóvel na planta é reajustado mensalmente pelo INCC — índice que mede a variação de custos da construção civil. Em anos de inflação setorial alta, o INCC acumulado pode superar 10% em 12 meses, corroendo rapidamente a previsão inicial do comprador. Além do índice, a maioria dos contratos prevê juros de obra, que incidem sobre o saldo devedor entre a assinatura e a entrega das chaves, variando conforme o incorporador e a fase de comercialização.
- INCC mensal sobre o saldo devedor
- Juros de obra incidentes sobre o saldo devedor em contratos típicos
- Parcelas semestrais ou anuais que também são corrigidas
- Diferença entre parcela de sinal, intermediárias e parcela das chaves
- Possibilidade de quitação antecipada com desconto sobre juros futuros
O efeito prático é silencioso: uma unidade financiada diretamente com o incorporador, com 36 meses de obra, INCC acumulado de 18% no período e juros de obra de 0,8% ao mês, pode chegar à entrega com saldo devedor significativamente maior do que o preço de tabela — antes de qualquer tributo ou taxa cartorial. A avaliação precisa projetar esses fluxos, não apenas conferir o preço da tabela.
ITBI, escritura, registro e habite-se
Na entrega, o comprador enfrenta o bloco de custos cartoriais e tributários. O ITBI — imposto municipal sobre transmissão de bens imóveis — incide sobre o valor venal ou de transação, com alíquotas que variam de 2% a 4% conforme o município. A escritura pública de compra e venda e o registro em cartório de imóveis somam emolumentos que dependem do estado e do valor da transação.
O habite-se — documento emitido pela prefeitura que atesta que a edificação foi concluída conforme o projeto aprovado — é condição para a averbação da construção e para a transferência da unidade. Sem ele, o comprador não consegue registrar a propriedade nem contratar financiamento bancário definitivo. Atrasos na emissão do habite-se por pendências de regularização são um dos principais motivos de atraso na entrega de chaves e devem ser considerados no risco da avaliação. Em casos de divergência entre o projeto aprovado e o construído, o processo pode se arrastar — situação que remete diretamente à necessidade de regularização quando a planta aprovada difere do imóvel construído.
Decoração, mudança e os primeiros meses de condomínio
O custo de ocupação começa antes mesmo da mudança. A decoração básica de um apartamento — piso, iluminação, marcenaria essencial e cortinas — varia conforme o padrão escolhido. A mudança em si, com transporte e montagem, adiciona alguns milhares de reais. E o condomínio do prédio novo passa a ser devido a partir da entrega das chaves, mesmo que o comprador ainda não tenha se mudado.
Nos primeiros meses, condomínios de lançamento costumam operar com taxa mais alta do que a projetada no estande, porque despesas como portaria 24 horas, manutenção de elevadores, limpeza e seguro precisam ser rateadas entre todas as unidades desde o primeiro dia. A avaliação de custo total precisa incluir uma reserva para esses primeiros 6 a 12 meses de condomínio.
Avaliação da construtora e do incorporador
O risco do incorporador é um componente de valor tão relevante quanto a metragem ou o bairro. Um preço de lançamento atraente perde sentido se a obra atrasar 24 meses ou se a empresa entrar em recuperação judicial no meio do caminho. A avaliação técnica de apartamento na planta inclui, obrigatoriamente, uma due diligence sobre quem está construindo e incorporando.
Histórico de entregas, atrasos e processos
O primeiro filtro é o histórico operacional: quantos empreendimentos a incorporadora entregou, em quais prazos e com qual nível de reclamação. Consultas a plataformas de avaliação de consumidores, ações judiciais em varas cíveis e reclamações em órgãos de defesa do consumidor revelam padrões que o estande de vendas não mostra. Atrasos recorrentes, pedidos de distrato em massa ou condenações por vícios construtivos são sinais de alerta que pesam contra o valor da unidade.
Também importa distinguir construtora e incorporadora. Em muitos lançamentos, a incorporadora é uma sociedade de propósito específico (SPE) criada apenas para aquele empreendimento, enquanto a construtora é a empresa que executa a obra. A saúde financeira das duas precisa ser avaliada separadamente: uma construtora sólida pode estar ligada a uma SPE com capital social mínimo e alto endividamento, o que aumenta o risco do comprador em caso de problemas no fluxo de caixa do projeto.
Registro de Incorporação e certidões que você deve conferir
O Registro de Incorporação é o documento que formaliza o empreendimento perante o cartório de imóveis e permite a comercialização das unidades. Ele contém o memorial descritivo, o projeto aprovado, o quadro de áreas, o prazo de entrega e a identificação do incorporador. Exigir a matrícula atualizada do terreno e a certidão de ônus reais é o passo mínimo para confirmar que o imóvel está livre de hipotecas, penhoras ou alienações que comprometam a entrega.
- Matrícula do terreno com certidão de ônus reais atualizada (30 dias)
- Registro de Incorporação averbado no cartório competente
- Certidões negativas de débitos federais, estaduais e municipais do incorporador
- Alvará de construção e aprovação do projeto na prefeitura
- Memorial descritivo detalhado com especificação de acabamentos
O memorial descritivo merece leitura atenta, pois é ele que define o que será entregue: tipo de piso, esquadrias, metais, louças, elevadores, geradores e itens de lazer. Divergências entre o que o corretor promete oralmente e o que o memorial registra são comuns e, em eventual disputa, vale o documento. Se o empreendimento envolver alterações de área ou confrontações no terreno, a checagem deve ser ainda mais rigorosa — tema tratado em profundidade quando se discute como corrigir divergências de área ou confrontações na matrícula do terreno.
Garantias da obra e o que acontece se a construtora quebrar
A legislação brasileira oferece camadas de proteção ao comprador de imóvel na planta. A garantia legal de 5 anos para vícios construtivos — contados da entrega — cobre problemas estruturais e de solidez. Além dela, o patrimônio de afetação, regime instituído pela Lei 10.931/2004, separa o patrimônio do empreendimento do patrimônio geral da incorporadora: em caso de falência, as unidades e os recursos do projeto não são alcançados por credores de outros negócios da empresa.
Se a construtora quebrar sem patrimônio de afetação, o comprador entra na fila de credores da massa falida — posição frágil e demorada. Com patrimônio de afetação, a assembleia de compradores pode destituir a incorporadora e contratar outra construtora para concluir a obra com os recursos do próprio empreendimento. Verificar se o lançamento adota esse regime é, portanto, um critério objetivo de redução de risco que deve constar em qualquer avaliação séria. A existência de seguro-garantia de conclusão de obra, exigida em algumas modalidades de financiamento, adiciona outra camada de segurança.
Avaliação da planta baixa e da unidade escolhida
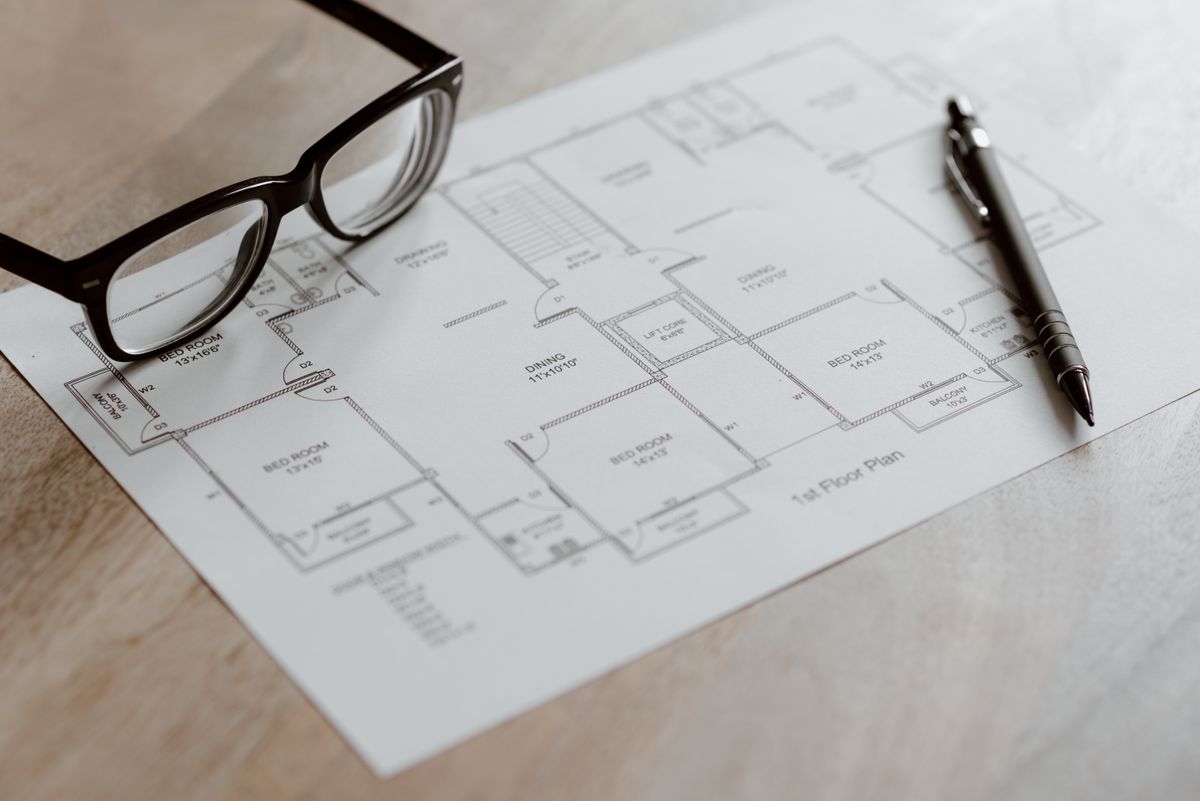
A planta baixa é o documento que mais influencia a decisão do comprador e, ao mesmo tempo, o que mais esconde armadilhas. A avaliação técnica vai além da distribuição dos cômodos: analisa orientação solar, ventilação, área útil real, circulação e a relação entre a unidade e as áreas comuns do edifício.
Posição solar, ventilação e o que a planta não mostra
A orientação da fachada determina conforto térmico e custo de climatização por décadas. Unidades com face poente recebem sol intenso da tarde, o que onera o ar-condicionado; faces nascente são mais amenas pela manhã; faces sul, no hemisfério sul, tendem a ser mais frias e úmidas. A planta baixa, isolada, não responde a isso — é preciso cruzá-la com a implantação do edifício no terreno e com o entorno.
Barreiras externas também escapam da planta: um prédio vizinho que será erguido, um muro alto, uma torre existente que bloqueia a ventilação cruzada. A avaliação deve considerar o zoneamento urbano da região e os projetos aprovados para os lotes vizinhos, quando disponíveis. O levantamento cadastral do imóvel e do entorno fornece a base dimensional para essa análise, evitando que o comprador descubra, após a entrega, que a varanda sonhada nunca recebe sol ou vento.
Área privativa versus área construída: a metragem que você realmente usa
A confusão entre área privativa e área construída é uma das principais fontes de superestimação de valor em apartamentos na planta. A área privativa é a soma das superfícies de uso exclusivo do comprador — quartos, sala, cozinha, banheiros, varanda e, quando houver, depósito privativo. A área construída inclui paredes, shafts, áreas técnicas e, em alguns casos, frações de áreas comuns atribuídas à unidade.
- Área privativa: superfícies de uso exclusivo da unidade
- Área comum: circulação, hall, lazer, guarita, áreas técnicas
- Área total construída: soma de privativa e fração ideal de comum
- Fração ideal: percentual do terreno e das áreas comuns atribuído à unidade
- Coeficiente de proporcionalidade usado no rateio do condomínio
O comprador deve avaliar o preço por metro quadrado privativo, não por metro quadrado total. Uma unidade de 90 m² totais com apenas 58 m² privativos tem custo efetivo muito superior ao de uma unidade de 75 m² totais com 62 m² privativos, ainda que a primeira pareça maior no anúncio. O quadro de áreas do Registro de Incorporação discrimina essas grandezas e é o documento de referência para a avaliação.
Vagas, depósito e áreas comuns: o que entra no cálculo do condomínio
A fração ideal da unidade define quanto o comprador paga de condomínio — e ela não é proporcional apenas à metragem privativa. Unidades com vagas de garagem múltiplas, depósitos privativos ou frações maiores de área comum pagam condomínio proporcionalmente maior. Em edifícios com lazer extenso — piscina, academia, salão de festas, spa — a taxa condominial tende a ser mais elevada do que em prédios com áreas comuns enxutas, mesmo para unidades de metragem semelhante.
A avaliação precisa projetar o condomínio real da unidade escolhida, considerando o quadro de áreas e o coeficiente de rateio. Um apartamento de 65 m² privativos em condomínio-clube com 3 vagas e depósito pode custar mensalmente o mesmo que um de 80 m² em prédio sem lazer. Para o comprador que planeja revender, essa carga condominial elevada é um fator que reduz a liquidez e o valor de revenda — ponto que se conecta diretamente ao potencial de valorização discutido adiante.
Avaliação do contrato antes de assinar
O contrato de compra e venda de imóvel na planta é um documento de adesão, redigido pelo incorporador, com cláusulas que raramente favorecem o comprador. A avaliação contratual começa pela identificação de cláusulas abusivas: multas de rescisão desproporcionais, retenção excessiva de valores pagos em caso de distrato, correção monetária unilateral e prazos de entrega com tolerância de 180 dias.
Três pontos merecem atenção especial. O primeiro é o índice de correção: o contrato deve especificar que o saldo devedor será corrigido pelo INCC, e não por índice livre ou por variação do custo da obra definido unilateralmente. O segundo é a tabela de pagamento: sinal, parcelas intermediárias, parcelas semestrais e a parcela das chaves precisam estar claras, com valores nominais e forma de correção. O terceiro é a previsão de juros de obra e a possibilidade de quitação antecipada — contratos que preveem desconto integral dos juros futuros em caso de antecipação são mais favoráveis ao comprador.
A análise jurídica do contrato, idealmente feita por advogado especializado em direito imobiliário, complementa a avaliação técnica. Cláusulas sobre atraso de entrega, multa por inadimplência do comprador, obrigações do incorporador quanto a habite-se e registro, e regras de distrato definem o risco financeiro real da operação. Um contrato mal redigido pode transformar um bom negócio em passivo de anos — e nenhum preço por metro quadrado compensa isso.
Potencial de valorização e de revenda antes da entrega
A compra na planta só se justifica economicamente, em muitos casos, pela expectativa de valorização entre a assinatura e a entrega das chaves. Essa valorização não é garantida: depende de fatores externos — ciclo imobiliário, infraestrutura entregue na região, taxa de juros — e de fatores internos do empreendimento, como reputação da entrega e qualidade construtiva. Tratar valorização como certeza é o erro mais caro que um comprador pode cometer.
A revenda antes da entrega, por cessão de direitos, é permitida na maioria dos contratos, mas tem custos: ITBI sobre a cessão em alguns municípios e a necessidade de encontrar comprador disposto a assumir o saldo devedor corrigido. Em mercados de alta, a cessão pode gerar ganho; em mercados em queda, o comprador que precisa vender antes da entrega frequentemente realiza prejuízo, pois compete com o próprio incorporador, que ainda tem unidades em estoque.
- Ciclo imobiliário da região nos últimos 5 anos
- Infraestrutura pública prevista e com cronograma confirmado
- Estoque de lançamentos concorrentes na mesma região
- Custo de cessão de direitos e taxas do incorporador
- Liquidez de usados equivalentes na mesma faixa de preço
Um fator que derruba o valor de revenda é a entrega com vícios ou em desacordo com o memorial descritivo. Compradores que recebem unidades com acabamento inferior ao prometido enfrentam desvalorização imediata e dificuldade de revenda, além de custos com regularização e adequação. Nesse cenário, a documentação técnica — incluindo o ART ou RRT dos responsáveis técnicos — torna-se peça central para reivindicar correções e preservar o valor do ativo.
Checklist de avaliação: o que conferir antes de dar o sinal
O sinal é o ponto de não retorno: a partir dele, o comprador assume obrigações contratuais difíceis de reverter sem custo. Por isso, a avaliação completa precisa estar concluída antes desse momento. O checklist abaixo condensa os pontos críticos tratados ao longo deste artigo e serve como roteiro objetivo para a decisão.
- Confirmar metragem privativa real no quadro de áreas do Registro de Incorporação
- Comparar preço por m² privativo com usados equivalentes no mesmo raio
- Projetar custo total com INCC, juros de obra, ITBI, registro e habite-se
- Verificar histórico de entregas, atrasos e processos do incorporador e da construtora
- Exigir certidões atualizadas do terreno e do incorporador
- Confirmar regime de patrimônio de afetação e existência de seguro-garantia
- Analisar orientação solar, ventilação e barreiras do entorno na implantação
- Ler o memorial descritivo item por item e confrontar com as promessas do corretor
- Projetar o condomínio real com base na fração ideal e no quadro de áreas
- Revisar contrato com advogado: correção, juros, multas, distrato e prazo de tolerância
- Simular cenário de revenda por cessão antes da entrega, incluindo taxas
- Considerar laudo técnico de avaliação independente para validar o preço pedido
Um laudo técnico de avaliação de imóvel urbano, elaborado por engenheiro avaliador, formaliza a estimativa de valor com metodologia reconhecida — comparativo direto, custo de reedição e análise de risco — e serve tanto para a decisão de compra quanto para eventuais disputas contratuais ou judiciais. Para o comprador que não domina as variáveis técnicas, é a forma mais segura de transformar uma decisão emocional em decisão fundamentada. A avaliação de apartamento na planta, feita com rigor, não elimina todos os riscos — mas impede que eles se escondam atrás de um preço de tabela atraente.